Avertissement : Cet article est fourni à titre éducatif et informatif uniquement. Il ne constitue en aucun cas un conseil en investissement, une recommandation d'achat ou de vente, ni une incitation à investir dans un protocole ou un actif tokenisé spécifique. Les informations présentées proviennent de sources publiques. Toute décision d'investissement doit être prise après consultation d'un conseiller en gestion de patrimoine agréé, en fonction de votre situation personnelle. Les actifs tokenisés comportent des risques spécifiques détaillés dans cet article.
Introduction : quand le monde réel rencontre la blockchain
Pendant ses premières années d'existence, la blockchain a principalement servi à créer et échanger des actifs purement numériques : des cryptomonnaies comme Bitcoin, des tokens utilitaires, des NFTs. Ces actifs n'avaient de valeur que dans l'écosystème numérique leur lien avec l'économie réelle était indirect, passant par le prix de conversion en monnaie fiduciaire.
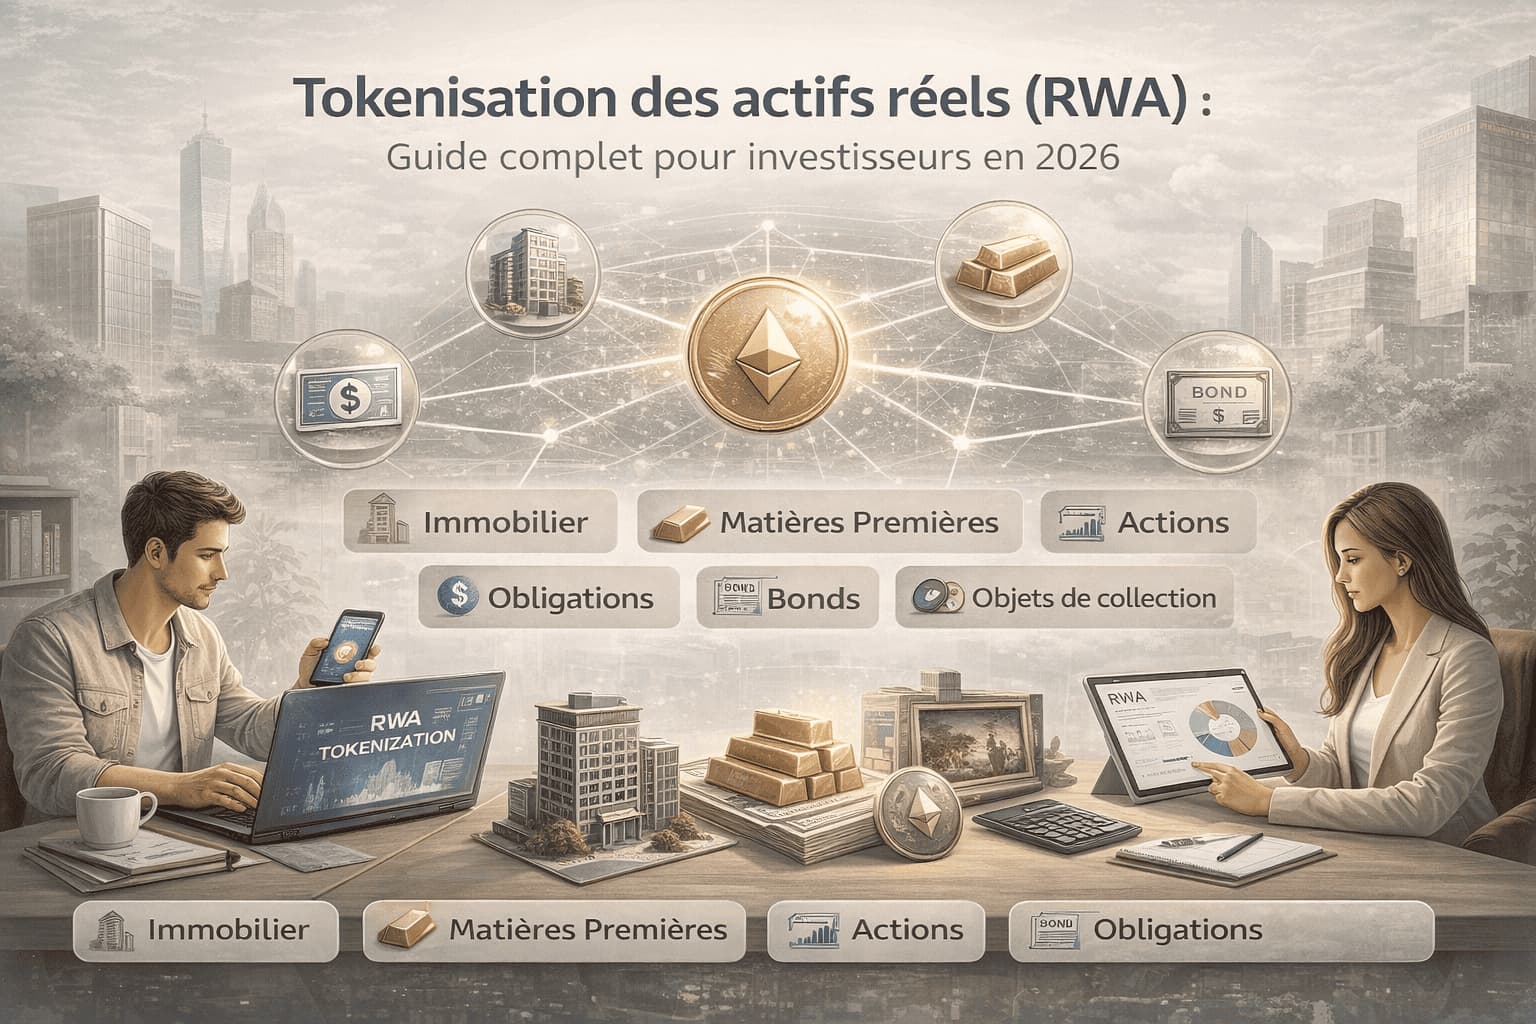
La tokenisation des actifs réels ou RWA pour Real World Assets représente un changement fondamental. Il ne s'agit plus de créer de la valeur nativement numérique, mais de représenter des actifs du monde physique sur la blockchain : de l'immobilier, des obligations souveraines, des matières premières, des oeuvres d'art, des parts de fonds d'investissement.
En 2026, cette convergence entre finance traditionnelle et blockchain n'est plus une promesse : c'est un marché en expansion rapide. Des institutions financières majeures BlackRock, JP Morgan, Société Générale tokenisent déjà des actifs sur des blockchains publiques. Le cadre réglementaire européen, avec MiCA et le régime pilote DLT, fournit un socle juridique qui accélère l'adoption.
Ce guide explore les mécanismes, les opportunités, les risques et les implications pratiques de la tokenisation des RWA pour un investisseur francophone en 2026.
Votre portefeuille est-il prêt pour les RWA ? Le RIFT Score évalue la structure et la diversification de votre portefeuille crypto en 2 minutes. Identifiez les opportunités de diversification, y compris les actifs réels tokenisés. Calculer mon RIFT Score →
Qu'est-ce que la tokenisation : le mécanisme expliqué
Du monde physique au jeton numérique
La tokenisation consiste à créer une représentation numérique d'un actif réel sous forme de token sur une blockchain. Ce token représente un droit de propriété (total ou fractionné), un droit au rendement, ou une créance sur l'actif sous-jacent.
Le processus de tokenisation suit généralement ces étapes :
1. Identification et évaluation de l'actif : un bien immobilier, un portefeuille d'obligations, une quantité d'or physique. L'actif est évalué par un tiers indépendant.
2. Structuration juridique : une entité légale (société, fonds, SPV Special Purpose Vehicle) est créée pour détenir l'actif. Les tokens représentent des parts de cette entité ou des droits sur les flux financiers qu'elle génère.
3. Émission des tokens : les tokens sont créés sur une blockchain (Ethereum, Polygon, Avalanche, Solana) selon un standard technique (ERC-20, ERC-3643 pour les security tokens). Chaque token représente une fraction définie de l'actif.
4. Distribution et échange : les tokens sont distribués aux investisseurs et peuvent être échangés sur des marchés secondaires (exchanges spécialisés, plateformes de trading de security tokens).
5. Gestion et distribution : les revenus générés par l'actif (loyers, coupons, dividendes) sont distribués aux détenteurs de tokens, généralement de manière automatisée via des smart contracts.
Ce que la tokenisation change réellement
La tokenisation n'est pas simplement une numérisation. Elle introduit des propriétés que les actifs traditionnels ne possèdent pas :
Fractionnement : un immeuble de 10 millions d'euros peut être divisé en millions de tokens, rendant l'investissement immobilier accessible pour quelques dizaines d'euros. Ce fractionnement démocratise l'accès à des classes d'actifs historiquement réservées aux investisseurs institutionnels ou fortunés.
Liquidité : les actifs traditionnellement illiquides (immobilier, private equity, art) deviennent échangeables sur des marchés secondaires ouverts 24h/24. La liquidité réelle dépend de la profondeur du marché, mais le mécanisme de base est transformé.
Transparence : chaque transaction, chaque distribution de revenus, chaque changement de propriété est enregistré de manière immuable sur la blockchain. L'investisseur peut vérifier à tout moment l'historique complet de son investissement.
Programmabilité : les smart contracts automatisent la conformité réglementaire (KYC/AML), la distribution des revenus, et les restrictions de transfert. Un token peut par exemple être programmé pour n'être transférable qu'entre investisseurs accrédités dans certaines juridictions.
Réduction des intermédiaires : la tokenisation réduit potentiellement le nombre d'intermédiaires nécessaires (notaires, agents de transfert, dépositaires), ce qui peut diminuer les coûts de transaction.
Les catégories d'actifs réels tokenisés
Obligations et titres de dette
C'est actuellement la catégorie de RWA la plus importante en volume. Des bons du Trésor américain tokenisés permettent à des investisseurs crypto d'accéder au rendement des obligations souveraines sans quitter l'écosystème blockchain.
Plusieurs protocoles se sont spécialisés dans cette niche. Certains tokenisent directement des bons du Trésor américain, offrant aux détenteurs un rendement comparable au taux sans risque, distribué quotidiennement via smart contract. D'autres tokenisent des portefeuilles d'obligations d'entreprise ou de dette structurée.
L'intérêt pour les investisseurs crypto est double : obtenir un rendement stable (comparable aux taux obligataires traditionnels) tout en conservant la composabilité DeFi c'est-à-dire la possibilité d'utiliser ces tokens comme collatéral dans d'autres protocoles, de les prêter via des plateformes de lending, ou de les intégrer dans des stratégies de yield farming.
Immobilier tokenisé
L'immobilier est le cas d'usage le plus intuitif de la tokenisation. Un immeuble de rapport, un portefeuille d'actifs commerciaux ou un projet de développement immobilier peut être tokenisé, permettant à des investisseurs d'acquérir des fractions de propriété et de recevoir une part proportionnelle des loyers.
Plusieurs plateformes opèrent dans cet espace, avec des approches différentes :
- Modèle SCPI tokenisée : une société de gestion acquiert des biens immobiliers et émet des tokens représentant des parts. Les loyers sont distribués aux détenteurs de tokens.
- Modèle fractionné : un bien spécifique est tokenisé, et chaque token représente une fraction de propriété de ce bien particulier.
- Modèle de dette immobilière : les tokens représentent non pas la propriété du bien, mais une créance sur un prêt immobilier, avec un rendement fixe versé par l'emprunteur.
L'immobilier tokenisé offre des perspectives intéressantes en termes de diversification géographique et d'accessibilité. Mais il conserve les risques inhérents à l'immobilier (vacance locative, dégradation, risque de marché) auxquels s'ajoutent les risques spécifiques à la tokenisation.
Diversifiez votre portefeuille avec une approche structurée
L'intégration d'actifs réels tokenisés dans un portefeuille crypto nécessite une compréhension des mécanismes et une stratégie de diversification cohérente. L'accompagnement RIFT vous guide dans cette démarche avec une approche personnalisée.
Matières premières tokenisées
L'or tokenisé est le cas le plus connu : des tokens adossés à de l'or physique stocké dans des coffres audités. Chaque token représente typiquement une once troy d'or, vérifiable et échangeable en or physique sous certaines conditions.
Ce mécanisme s'étend à d'autres matières premières : argent, platine, et potentiellement des commodités agricoles ou énergétiques. Pour les investisseurs intéressés par la comparaison entre Bitcoin et l'or comme actifs refuges, l'or tokenisé offre un pont intéressant entre les deux mondes.
Art, luxe et actifs alternatifs
La tokenisation s'étend progressivement à des actifs alternatifs : oeuvres d'art, montres de collection, vins rares, droits musicaux. Ces marchés sont encore émergents et présentent des défis spécifiques (évaluation subjective, conservation physique, authentification), mais ils illustrent le potentiel de la tokenisation à démocratiser l'accès à des classes d'actifs autrefois réservées aux ultra-riches.
Private equity et capital-investissement
La tokenisation du private equity permettrait à des investisseurs individuels d'accéder à des fonds de capital-investissement historiquement réservés aux institutionnels avec des tickets d'entrée de plusieurs centaines de milliers d'euros. Plusieurs initiatives explorent ce terrain, mais les contraintes réglementaires restent importantes.
Le cadre réglementaire européen en 2026
MiCA et les actifs tokenisés
Le règlement MiCA (Markets in Crypto-Assets), entré en application en 2025, fournit un cadre réglementaire pour les crypto-actifs en Europe. Cependant, MiCA exclut explicitement de son champ les instruments financiers au sens de MiFID II ce qui inclut la plupart des security tokens représentant des actions, obligations ou parts de fonds.
Les RWA tokenisés qui sont qualifiés d'instruments financiers relèvent du cadre MiFID II existant, complété par le régime pilote DLT (Distributed Ledger Technology) adopté par l'Union européenne. Ce régime pilote permet à certaines plateformes d'émettre et d'échanger des instruments financiers tokenisés dans un cadre réglementaire adapté.
Le régime pilote DLT
Le régime pilote DLT, opérationnel depuis mars 2023, autorise la création de plateformes d'échange pour les instruments financiers enregistrés sur blockchain, sous la supervision des autorités nationales compétentes. Ce régime est temporaire (initialement prévu pour 6 ans) et vise à permettre aux régulateurs d'évaluer les avantages et les risques de la tokenisation avant d'adopter un cadre permanent.
Pour les investisseurs francophones, cela signifie que les plateformes de security tokens opérant en France doivent être agréées par l'AMF, et que les actifs tokenisés qualifiés d'instruments financiers bénéficient des mêmes protections que les instruments financiers traditionnels.
Implications fiscales
La qualification fiscale des revenus issus de RWA tokenisés dépend de la nature de l'actif sous-jacent et de la juridiction de l'investisseur :
- En France : les revenus d'un token immobilier peuvent être qualifiés de revenus fonciers, les coupons d'un token obligataire de revenus de capitaux mobiliers. La déclaration fiscale de ces revenus suit les règles applicables à l'actif sous-jacent, mais la qualification exacte fait encore l'objet de discussions doctrinales.
- En Belgique et en Suisse : le traitement fiscal varie selon la nature de l'actif et le caractère professionnel ou privé de l'activité. Un accompagnement fiscal spécialisé est recommandé.
Les risques spécifiques de la tokenisation
Risque juridique et de qualification
Le risque le plus significatif de la tokenisation est le risque juridique. La question fondamentale est : que possédez-vous réellement quand vous détenez un token RWA ?
Dans la plupart des cas, vous ne possédez pas directement l'actif sous-jacent. Vous possédez un token qui représente un droit contractuel sur une entité juridique qui, elle, détient l'actif. Si cette entité fait faillite, si le contrat est mal rédigé, ou si la juridiction ne reconnaît pas le droit de propriété tokenisé, votre investissement est en danger.
C'est pourquoi la due diligence sur la structure juridique est au moins aussi importante que l'évaluation de l'actif sous-jacent. Les questions clés sont :
- Quelle entité détient l'actif réel ? Dans quelle juridiction est-elle enregistrée ?
- Le token confère-t-il un droit de propriété réel ou un simple droit contractuel ?
- Que se passe-t-il en cas de faillite de l'émetteur ? Les actifs sont-ils ségrégués ?
- Quel tribunal est compétent en cas de litige ?
Risque d'oracle et de lien on-chain/off-chain
La tokenisation crée un lien entre un actif physique (off-chain) et sa représentation numérique (on-chain). Ce lien repose sur des mécanismes de confiance : des audits réguliers, des oracles (systèmes qui transmettent des données du monde réel à la blockchain), et des entités de confiance (custodians, trustees).
Si ce lien est rompu si l'or physique n'est plus dans le coffre, si l'immeuble est vendu sans que les détenteurs de tokens soient compensés, si l'oracle transmet des données incorrectes le token perd sa valeur indépendamment de la valeur de l'actif sous-jacent.
Risque de liquidité
La tokenisation promet d'apporter de la liquidité à des actifs illiquides. Mais cette promesse n'est pas automatiquement tenue. La liquidité dépend de la profondeur du marché secondaire c'est-à-dire du nombre d'acheteurs et de vendeurs prêts à échanger le token à un prix donné.
En mars 2026, la plupart des marchés secondaires de security tokens ont une liquidité modeste comparée aux marchés financiers traditionnels. Un investisseur peut se retrouver dans l'impossibilité de vendre ses tokens rapidement sans accepter une décote significative.
Risque de smart contract
Comme tous les actifs DeFi, les tokens RWA sont exposés au risque de bugs dans les smart contracts. Un exploit pourrait permettre la création de tokens non autorisés, le vol de fonds, ou le blocage des transferts. Les erreurs courantes en DeFi s'appliquent avec une acuité particulière aux RWA, car l'actif sous-jacent ne peut pas être "forké" ou dupliqué comme un actif purement numérique.
Plus de 2 400 investisseurs structurent leur portefeuille avec RIFT
Les RWA représentent une opportunité de diversification, mais leur intégration dans un portefeuille nécessite une approche méthodique. Le RIFT Score évalue votre profil et identifie les axes de diversification pertinents pour votre situation.
Les protocoles et plateformes RWA majeurs en 2026
L'écosystème en un regard
Le marché des RWA tokenisés se structure autour de plusieurs catégories d'acteurs :
Les émetteurs institutionnels : des institutions financières traditionnelles qui tokenisent leurs propres produits. Les exemples incluent des fonds monétaires tokenisés, des obligations vertes sur blockchain, et des produits structurés tokenisés.
Les protocoles DeFi natifs : des protocoles créés nativement sur blockchain pour faciliter la tokenisation et l'échange de RWA. Ils fournissent l'infrastructure technique (smart contracts, oracles, conformité on-chain) sur laquelle les émetteurs construisent leurs produits.
Les plateformes d'échange réglementées : des marchés secondaires agréés pour l'échange de security tokens, opérant sous le cadre réglementaire européen ou américain.
Les oracles spécialisés : des systèmes qui transmettent des données du monde réel (évaluations immobilières, cours de matières premières, vérifications de réserves) à la blockchain pour alimenter les smart contracts RWA.
Critères d'évaluation d'un protocole RWA
Avant de s'exposer à un actif RWA tokenisé, une approche courante consiste à évaluer :
- La structure juridique : le cadre légal protège-t-il réellement les investisseurs en cas de défaillance de l'émetteur ?
- L'audit de l'actif sous-jacent : existe-t-il des audits réguliers et indépendants confirmant l'existence et la valeur de l'actif ?
- Le mécanisme de rachat : est-il possible de convertir le token en actif sous-jacent (ou en monnaie fiduciaire) dans des conditions raisonnables ?
- La conformité réglementaire : la plateforme est-elle agréée par les autorités compétentes ?
- L'historique : depuis combien de temps le protocole fonctionne-t-il sans incident ?
Comment intégrer les RWA dans un portefeuille crypto
Les RWA comme pont entre finance traditionnelle et DeFi
Pour un investisseur crypto, les RWA offrent une possibilité unique : diversifier son portefeuille vers des actifs décorrélés (immobilier, obligations) tout en restant dans l'écosystème blockchain. Cette diversification est d'autant plus pertinente en période de bear market crypto, où les actifs numériques natifs tendent à être fortement corrélés entre eux.
L'intégration des RWA dans un portefeuille crypto s'inscrit dans une logique de structuration selon le profil de risque qui distingue :
- Le noyau patrimonial : Bitcoin, Ethereum, stablecoins les actifs de conviction
- La composante rendement : lending, staking, fourniture de liquidité les actifs productifs
- La composante diversification : RWA tokenisés exposition à des classes d'actifs traditionnelles via la blockchain
Allocation suggérée (à titre illustratif)
L'allocation aux RWA dépend du profil de l'investisseur, de son horizon et de sa familiarité avec les mécanismes de tokenisation. Certains investisseurs choisissent de commencer par une exposition limitée (5-10 % du portefeuille crypto) concentrée sur les actifs les plus liquides et les mieux encadrés (obligations souveraines tokenisées), avant d'élargir progressivement vers l'immobilier tokenisé ou d'autres catégories.
Cette approche progressive commencer petit, comprendre les mécanismes, puis augmenter l'exposition est cohérente avec la philosophie de gestion du risque prônée par RIFT.
L'avenir de la tokenisation : tendances 2026-2030
La convergence TradFi-DeFi
La tokenisation des RWA représente le point de convergence le plus concret entre la finance traditionnelle (TradFi) et la finance décentralisée (DeFi). Cette convergence s'accélère :
- Les banques traditionnelles lancent des produits tokenisés sur blockchain publique
- Les protocoles DeFi intègrent des actifs réels comme collatéral
- Les régulateurs développent des cadres spécifiques pour la finance tokenisée
- Les infrastructures de marché (dépositaires, agents de transfert) se modernisent pour supporter la blockchain
Les défis à résoudre
Malgré les progrès, plusieurs défis structurels restent à résoudre :
L'interopérabilité : les actifs tokenisés sur une blockchain ne sont pas nécessairement échangeables sur une autre. Les standards techniques et les ponts cross-chain doivent se développer.
L'identité numérique : la conformité KYC/AML en DeFi est un défi technique et philosophique. Les solutions d'identité décentralisée (DID, Verifiable Credentials) sont en développement mais pas encore matures.
La gouvernance des actifs physiques : qui décide de vendre l'immeuble tokenisé ? Qui vote pour les rénovations ? Les mécanismes de gouvernance on-chain pour les actifs physiques sont encore en construction.
L'éducation des investisseurs : la tokenisation brouille les frontières entre les classes d'actifs traditionnelles et la crypto. Les investisseurs doivent comprendre les deux univers pour évaluer correctement les risques et les opportunités.
Mini-cours : comprendre les RWA en 5 modules
Le mini-cours RIFT sur la tokenisation des actifs réels couvre les mécanismes fondamentaux, les critères d'évaluation et les stratégies d'intégration dans un portefeuille. Format court, accessible et actionnable.
Conclusion : une transformation structurelle en cours
La tokenisation des actifs réels n'est pas une mode passagère. C'est une transformation structurelle de l'infrastructure financière mondiale lente, progressive, mais potentiellement aussi profonde que la dématérialisation des titres financiers dans les années 1980-1990.
Pour un investisseur francophone en 2026, les RWA tokenisés offrent des opportunités concrètes : accès à des classes d'actifs diversifiées, rendements stables (sur les obligations tokenisées), fractionnement de l'investissement immobilier. Mais ces opportunités s'accompagnent de risques spécifiques juridiques, techniques, de liquidité qui nécessitent une due diligence rigoureuse.
L'approche la plus responsable consiste à s'informer avant d'investir, à commencer par des montants limités sur les actifs les mieux encadrés, et à intégrer les RWA comme une composante de diversification dans un portefeuille crypto équilibré pas comme un pari spéculatif sur une technologie émergente.
La tokenisation rapproche deux mondes qui fonctionnaient jusqu'ici en parallèle. Pour les investisseurs qui comprennent les deux et qui savent naviguer entre les opportunités et les risques de chacun cette convergence ouvre un champ de possibilités que les générations précédentes d'investisseurs n'avaient tout simplement pas.
Évaluez votre portefeuille et explorez les opportunités RWA
Le quiz RIFT Score analyse la structure de votre portefeuille et identifie les axes de diversification pertinents y compris les actifs réels tokenisés. Résultats personnalisés en 2 minutes.
Vous souhaitez approfondir votre compréhension des RWA et de la DeFi ? Réservez un appel découverte gratuit avec un analyste RIFT.
Cet article a été rédigé par Zphyr, analyste chez RIFT.FR. Les informations présentées sont à jour en mars 2026. Les actifs tokenisés comportent des risques de perte en capital. Cet article ne constitue pas un conseil en investissement.